Por qué están en máximos las herencias de vivienda
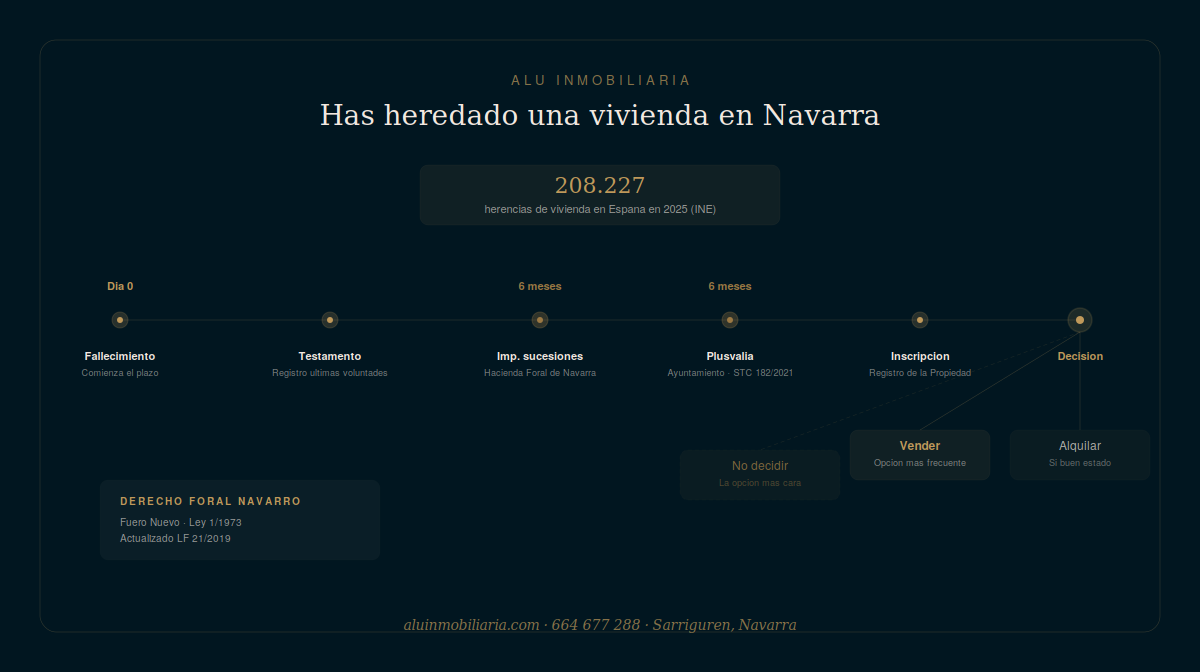
La razón de fondo no es una sorpresa: la población envejece. Más del 20% de los españoles tiene más de 65 años. Y las generaciones que ahora transmiten su patrimonio hicieron algo que las siguientes no han podido repetir con la misma facilidad: compraron vivienda, la pagaron y la dejaron libre de cargas. Fuente: INE, Estadística de Transmisiones de Derechos de la Propiedad, datos de 2025.
El resultado es que cada año se heredan más viviendas, y que la mayoría de esas viviendas están libres de hipoteca. Según datos de Fotocasa, en torno al 15% de las viviendas puestas a la venta en España proceden de herencias. En algunas comunidades autónomas ese porcentaje sube por encima del 20%.
En Navarra, el fenómeno tiene una particularidad adicional: el derecho foral propio. El régimen sucesorio navarro (regulado en el Fuero Nuevo, Ley 1/1973, actualizado por la Ley Foral 21/2019 de 4 de abril) tiene reglas distintas a las del Código Civil estatal en materia de legítimas, libertad de testar y derechos del cónyuge viudo. Esto no es un detalle académico. Tiene consecuencias directas sobre quién hereda qué, cuánto paga y qué puede hacer con el inmueble.
Lo primero: el impuesto de sucesiones en Navarra
El impuesto de sucesiones en Navarra es foral: lo regula y recauda la Hacienda Tributaria de Navarra, no la Agencia Tributaria estatal. Esto tiene ventajas reales para los herederos directos (cónyuge, hijos, ascendientes). La Comunidad Foral aplica reducciones y bonificaciones propias que, en la práctica, hacen que muchas herencias entre padres e hijos tributen muy poco o nada.
El plazo para presentar y liquidar el impuesto es de seis meses desde el fallecimiento, con posibilidad de solicitar una prórroga de otros seis meses antes de que venza el primer plazo. Si se pasa el plazo sin presentar, hay recargos e intereses de demora. Y lo que muchos herederos no saben: mientras el impuesto no esté liquidado y pagado, no se puede inscribir la vivienda en el Registro de la Propiedad a nombre del heredero, y sin esa inscripción no se puede vender ni hipotecar.
En otras palabras: el reloj empieza a correr el día del fallecimiento. Cada mes que pasa sin gestionar el impuesto es un mes que retrasa la posibilidad de tomar cualquier decisión sobre el inmueble.
Lo segundo: la plusvalía municipal
Además del impuesto de sucesiones, el heredero debe pagar la plusvalía municipal (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana) en el ayuntamiento donde se encuentra la vivienda. En Pamplona, el plazo para presentar la autoliquidación por herencia es también de seis meses desde el fallecimiento, con posibilidad de prórroga.
El cálculo de la plusvalía depende del valor catastral del suelo y de los años transcurridos desde la adquisición anterior. Hay un método real (diferencia entre valor de transmisión y valor de adquisición) y un método objetivo (coeficientes por año de tenencia). El contribuyente puede elegir el que le resulte más favorable.
Un matiz que conviene tener presente: desde la sentencia del Tribunal Constitucional de octubre de 2021, si no hay incremento real de valor (es decir, si la vivienda vale menos ahora que cuando la adquirió el fallecido), no hay obligación de pagar plusvalía. Pero hay que acreditarlo documentalmente.
Tres opciones y una decisión que no conviene aplazar
Una vez liquidados los impuestos y registrada la vivienda a nombre del heredero (o de los coherederos), hay tres caminos posibles:
Opción 1: vender. Es la opción más frecuente cuando los herederos no necesitan el inmueble o cuando son varios y no se ponen de acuerdo sobre su uso. Si el mercado acompaña (y en 2026 en Pamplona los precios siguen en subida según Tinsa y Nastat), vender pronto suele dar mejor resultado que esperar, porque la vivienda vacía se deteriora, genera gastos (IBI, comunidad, seguros, suministros mínimos) y pierde atractivo comercial.
Opción 2: alquilar. Tiene sentido cuando la vivienda está en buen estado, en buena ubicación, y los herederos no tienen urgencia económica. Pero hay que ser realistas: alquilar un piso heredado que lleva años sin reformar, con instalaciones antiguas y un certificado energético bajo, no es tan sencillo como parece. Y los costes de ponerlo en condiciones pueden ser relevantes.
Opción 3: conservar para uso propio. Es la opción menos habitual en la práctica, pero la más sencilla administrativamente. Solo tiene sentido si alguno de los herederos va a vivir en el inmueble o a usarlo de forma regular.
Lo que no conviene en ningún caso es la cuarta opción invisible: no decidir. Dejar la vivienda cerrada sin plan definido durante meses o años es la opción más cara de todas. Los gastos fijos se acumulan, el estado del inmueble se deteriora (un piso cerrado sin ventilación genera humedades, olores, averías por falta de uso), y si los herederos son varios, las decisiones aplazadas tienden a enquistarse.
Los cinco errores que más cuestan al heredero
Uno: dejarlo para después. Cada mes sin gestionar es un mes de gastos fijos sin retorno, un mes de deterioro del inmueble y un mes de riesgo de recargos por fuera de plazo en los impuestos.
Dos: fijar el precio por el valor sentimental. La vivienda de los padres tiene un valor emocional que no se traduce en euros. El mercado paga por metros cuadrados, estado constructivo, ubicación y momento. Si el precio de salida no se basa en operaciones reales cerradas en la zona, el piso se quema en los portales.
Tres: vender sin inspección técnica previa. Muchas viviendas heredadas llevan décadas sin reformar. Instalaciones eléctricas antiguas, fontanería de plomo, carpinterías sin aislamiento, calefacción obsoleta. Todo eso son defectos que el comprador va a detectar y que van a traducirse en rebajas o en operaciones rotas. Mejor saberlo antes y gestionarlo.
Cuatro: no verificar la documentación registral. Hay herencias con sorpresas: la vivienda no está inscrita a nombre del fallecido, hay una hipoteca cancelada económicamente pero no registralmente, la superficie registral no coincide con la real, el certificado energético no existe o está caducado. Cada uno de estos problemas retrasa la venta semanas o meses.
Cinco: no contar con asesoramiento cuando hay varios herederos. Cuando la vivienda la heredan dos, tres o cuatro personas, las decisiones requieren acuerdo. Si no hay acuerdo, la vía legal es la división de la cosa común (CC arts. 400-406), que es un procedimiento lento, costoso y casi siempre peor para todos que un acuerdo negociado con ayuda profesional.
Qué hacemos en ALU cuando un heredero nos llama
Lo primero que hacemos no es hablar de precio. Lo primero es entender la situación: cuántos herederos hay, en qué estado está la documentación, si el impuesto de sucesiones está liquidado, si la plusvalía está presentada, si la vivienda está inscrita. Sin eso resuelto, no hay venta posible.
Después hacemos una valoración comercial del inmueble basada en operaciones reales cerradas en la zona, no en estimadores automáticos. Visitamos la vivienda, evaluamos su estado y te damos un número honesto.
Si el heredero decide vender con nosotros en exclusiva, activamos un paso adicional: nuestro arquitecto colegiado (COAVN 3026) inspecciona el inmueble antes de sacarlo al mercado. Identifica defectos visibles y ocultos, evalúa las instalaciones y firma un informe técnico que protege al vendedor frente a futuras reclamaciones del comprador por vicios ocultos (CC arts. 1484 y 1490, plazo de seis meses desde la entrega (art. 1490)). Esa inspección está incluida en el encargo, sin coste adicional.
Y si lo que necesitas no es vender sino orientación sobre qué hacer, también podemos ayudarte. La primera conversación es gratuita y sin compromiso.
¿Has heredado una vivienda en Pamplona o comarca?
Te ayudamos a resolver la situación con criterio y sin prisas. Solicita una valoración gratuita o llámanos al 664 677 288. La primera consulta es siempre sin compromiso.
Fuentes
INE, Estadística de Transmisiones de Derechos de la Propiedad, datos anuales de 2025 (publicación abril 2026). Fotocasa, Informe del propietario que vende vivienda (2024). Fuero Nuevo de Navarra, Ley 1/1973, actualizado por Ley Foral 21/2019 de 4 de abril. Código Civil arts. 400-406 (división de la cosa común), arts. 1484 y 1490 (vicios ocultos y plazo de caducidad). Sentencia del Tribunal Constitucional 182/2021 de 26 de octubre (plusvalía municipal). Normativa fiscal: Decreto Foral Legislativo 250/2002 de 16 de diciembre, Texto Refundido de las disposiciones del Impuesto sobre Sucesiones y Donaciones de Navarra.